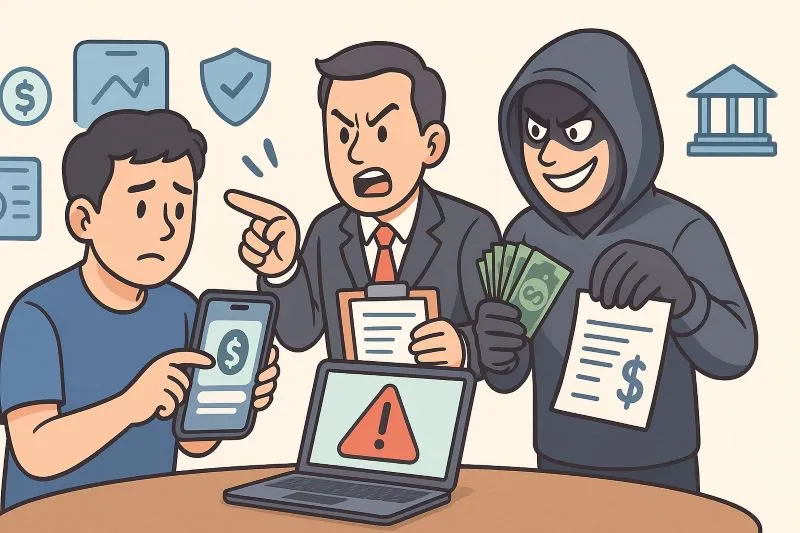
Ilustrasi. AI Generated
Rika Anjarwati
Financial Technology (Fintech) atau yang dikenal dengan teknologi keuangan merupakan penggabungan antara sistem keuangan dengan menggunakan teknologi. Di Indonesia, Fintech semakin berkembang pesat dan menghasilkan banyak inovasi baru terhadap aplikasi khususnya dalam layanan keuangan seperti transaksi pembayaran, penyimpan uang, dan juga peminjaman uang. Bentuk fintech yang berkembang diantaranya Penggalangan dana (Crownfunding), Microfinancing, Pemberian Pinjaman (Peer-to-Peer Lending), Perbandingan Pasar (Market Comparison), Sistem Pembayaran Digital (Digital Payment System),Investasi (Investment) dan Market Aggregator.
Maraknya perkembangan fintech ini tentunya membawa kemudahan sekaligus risiko hukum, salah satunya terdampak dari adanya pinjaman secara online (Peer-to-Peer Lending). Pinjaman online diatur dalam Peraturan Potoritas Jasa Keuangan Nomor 40 Tahun 2004 Tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi atau disingkat dengan POJK 40/2024. Dalam Pasal 1 angka 1 menyatakan bahwa Layanan Pendanaan Bersama Berbasis Teknologi Informasi adalah penyelenggaraan jasa keuangan untuk mempertemukan pemberi dana dengan penerima dana dalam melakukan pendanaan baik secara konvensional maupu berdasarkan prinsip syariah secara langsung melalui sistem elektronik dengan menggunakan internet. Pinjaman online yang legal atau resmi adalah Pinjol yang terdaftar dan diawasi oleh OJK.
Banyak kasus pinjol illegal yang merugikan konsumen seperti pemerasan, penyebaran data pribadi hingga bunga pinjam yang sangat tinggi menimbulkan masalah terkait hukum pidana ekonomi yang rumit. Lalu, siapakah yang seharusnya bertanggung jawab secara hukum pidana terhadap maraknya masalah praktik pinjaman online?
Tanggung jawab hukum pidana dalam pinjol dapat dipikul oleh beberapa pihak. Pertama, penyelenggara Pinjol Ilegal yang tidak terdaftar resmi di OJK. Mereka dapat dijerat dengan tindak pidana seperti penipuan, pemerasan, penyalahgunaan data pribadi hingga bunga dan denda yang sangat memberatkan sehingga dapat dikenakan dengan pasal pidana umum dalam KUHP dan UU ITE. Penegakan hukum telah dilakukan secara tegas oleh aparat kepolisian (Polri) dengan menangani berbagai kasus pinjol ilegal yang merugikan masyarakat. Pemerintah juga memperkuat regulasi dan membentuk tim khusus untuk menindak pinjol ilegal, termasuk sanksi administratif seperti pencabutan izin usaha dan pemblokiran akses aplikasi.
Kedua, Debt Collector atau penagih lapangan. Dalam realitanya, ini adalah pelaku yang sering dilaporkan oleh masyarakat karena dalam menjalankan pekerjaannya, Debt Collector marak melakukan tindakan intimidasi, ancaman, kekerasan hingga penyebaran data ppribadi untuk menagih hutang pada konsumen. Kekerasan yang dilakukan terhadap konsumen melanggar Pasal 368 KUHP.
Ketiga, debitur atau si peminjam. Si Peminjam wajib memenuhi kewajiban pembayaran pokok dan bunga sesuai dengan perjanjian. Namun, dalam konteks pidana, si Peminjam dapat dijerat hukum pidana apabila ditemukan adanya itikad buruk sejak awal seperti menggunakan identitas orang lain (Identityy Theft), memberikan data palsu, hingga memalsukan dokumen merupakan masuk ke dalam kategori tindak pidana penipuan yang diatur dalam Pasal 378 KUHP.
Langkah penegakkan hukum yang terkoordinasi dan perlindungan konsumen yang ketat sangat krusial dalam mengawasi praktik pinjaman online agar tidak menjadi cara untuk melakukan kejahatan ekonomi. Aturan hukum yang ada seperti peraturan OJK, UU Perlindungan konsumen, KUHP, dan peraturan lainnya perlu ditegakkan secara konsisten dan didukung dengan mekanisme pengaduan dan penyelesaian perkara yang mudah diakses masyarakat. Dengan demikian, Perlindungan konsumen yang memadai dan penegakkan hukum yang efektif akan menciptakan ekosistem Fintech yang sehat, adil dan berkelanjutan bagi semua orang.
Penulis adalah Mahasiswi S2 Magister Hukum Universitas Bengkulu
Dosen Pengampu : Dr. Herlita Eryke, S.H., M.H


Belum ada komentar. Jadilah yang pertama!