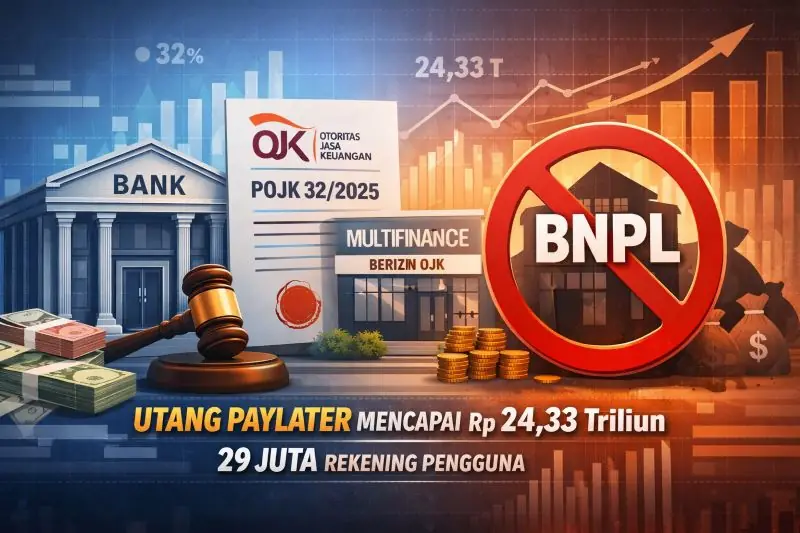
Ilustrasi. AI Generated
Otoritas Jasa Keuangan (OJK) menegaskan bahwa layanan “Beli Sekarang Bayar Nanti” (Buy Now Pay Later/BNPL) hanya dapat diselenggarakan oleh Bank Umum dan Perusahaan Pembiayaan melalui Peraturan OJK Nomor 32 Tahun 2025 tentang Penyelenggaraan BNPL.
Bank Umum disebut dapat menyelenggarakan BNPL sesuai ketentuan perbankan, sedangkan Perusahaan Pembiayaan wajib memperoleh persetujuan terlebih dahulu dari OJK sebelum mengoperasikan layanan tersebut. Ketentuan ini menutup peluang pihak di luar dua jenis lembaga tersebut untuk menjalankan BNPL secara langsung. Penyelenggaraan BNPL dapat dilakukan secara konvensional maupun berdasarkan prinsip syariah.
Karakteristik BNPL ditujukan untuk pembiayaan pembelian barang dan/atau jasa secara nontunai, tanpa agunan, memiliki batas plafon tertentu, serta dilakukan melalui sistem elektronik dengan skema pembayaran angsuran yang disepakati.Dalam pelaksanaannya, penyelenggara BNPL wajib menerapkan prinsip kehati-hatian, pelindungan konsumen, serta pelindungan data pribadi nasabah atau debitur sesuai ketentuan peraturan perundang-undangan.
POJK ini juga mewajibkan keterbukaan informasi yang jelas dan mudah dipahami kepada calon nasabah atau debitur, mencakup sumber dana pembiayaan, jumlah dan frekuensi cicilan, serta informasi lain yang ditetapkan OJK, agar konsumen dapat mengambil keputusan pembiayaan secara sadar dan bertanggung jawab.
Selain itu, diatur pula mekanisme penagihan, kewajiban pelaporan kepada OJK, serta ketentuan penghentian penyelenggaraan BNPL, baik atas inisiatif penyelenggara maupun atas perintah OJK. OJK juga berwenang menetapkan kebijakan tertentu, termasuk batas maksimum manfaat ekonomi bagi Perusahaan Pembiayaan, dengan mempertimbangkan kepentingan publik, stabilitas sistem keuangan, dan persaingan usaha yang sehat.
POJK 32/2025 mulai berlaku sejak diundangkan pada 15 Desember 2025. Dengan berlakunya ketentuan ini, OJK berharap layanan BNPL dapat memberikan manfaat optimal bagi masyarakat, mendukung inklusi keuangan, serta tumbuh secara bertanggung jawab dalam kerangka pengawasan yang efektif.
Utang Paylater Meningkat
OJK mencatat bahwa utang masyarakat melalui skema BNPL di perbankan mencapai sekitar Rp 22,78 triliun per Maret 2025, tumbuh sekitar 32,18% secara tahunan (year-on-year), dengan jumlah rekening pengguna mencapai sekitar 24,56 juta.
Perekonomian perbankan secara keseluruhan juga menunjukkan pertumbuhan. Kredit perbankan nasional dilaporkan tumbuh sekitar 9,16% year-on-year menjadi sekitar Rp 7.908,42 triliun pada Maret 2025, dengan kredit investasi dan kredit konsumsi mencatat kenaikan masing-masing 13,36% dan 9,32% secara tahunan.
Data lain menunjukkan tren lanjutan pada 2025. Per Juni 2025, utang BNPL di perbankan tercatat mencapai sekitar Rp 22,99 triliun dengan sekitar 26,96 juta rekening pengguna, sementara total kredit perbankan tumbuh sekitar 7,77% year-on-year menjadi lebih dari Rp 8.059 triliun.
Pada Agustus 2025, utang BNPL perbankan kembali naik menjadi sekitar Rp 24,33 triliun dengan jumlah rekening sekitar 29,33 juta, meskipun porsi BNPL masih relatif kecil terhadap total kredit nasional. Dengan catatan tersebut, POJK 32/2025 bertujuan meningkatkan tata kelola, mitigasi risiko, dan perlindungan konsumen dalam ekosistem layanan BNPL. Peraturan ini mulai berlaku sejak 15 Desember 2025.
Belum ada komentar. Jadilah yang pertama!