Oleh: Aisyah Ramadhani
Di era digital, mengelola keuangan tidak lagi sesederhana menyimpan uang di dompet atau menabung di bank. Hanya dengan telepon genggam, seseorang dapat melakukan pembayaran, mentransfer uang, membeli produk investasi, hingga mengajukan pembiayaan. Kemudahan ini membuka banyak peluang, tetapi juga menghadirkan tantangan: apakah masyarakat sudah benar-benar memahami layanan keuangan yang mereka gunakan?
Bagi umat Islam, pertanyaan tersebut menjadi semakin penting karena keputusan keuangan tidak hanya berkaitan dengan keuntungan, tetapi juga dengan prinsip halal, keadilan, dan tanggung jawab. Di sinilah literasi keuangan syariah memiliki peran penting, khususnya bagi generasi muda yang tumbuh bersama perkembangan teknologi digital.
Memahami Kesenjangan Literasi dan Inklusi Keuangan Syariah
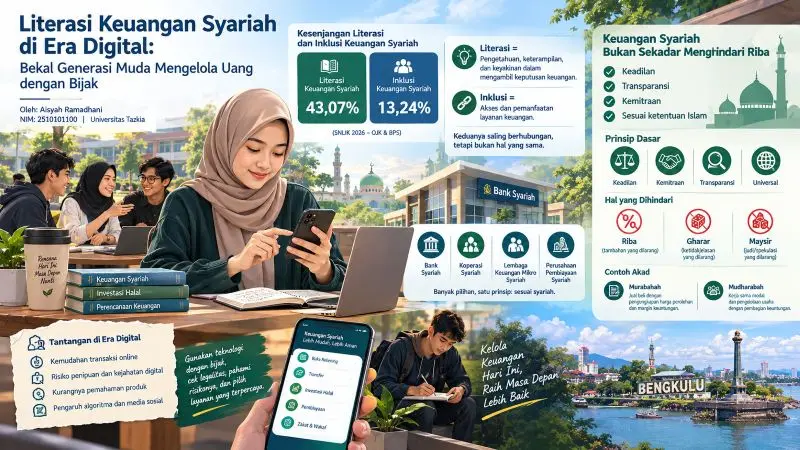
Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang diumumkan Otoritas Jasa Keuangan (OJK) bersama Badan Pusat Statistik (BPS), indeks literasi keuangan syariah Indonesia tercatat sebesar 43,07 persen, sedangkan indeks inklusi keuangan syariah mencapai 13,24 persen. Data ini menunjukkan bahwa pemahaman dan pemanfaatan layanan keuangan syariah masih menjadi ruang penting untuk pengembangan lebih lanjut.
Angka tersebut perlu dipahami secara tepat. Literasi keuangan berkaitan dengan pengetahuan, keterampilan, dan keyakinan masyarakat dalam mengambil keputusan keuangan. Sementara itu, inklusi keuangan berkaitan dengan akses dan pemanfaatan layanan keuangan. Keduanya saling berhubungan, tetapi bukan hal yang sama.
Kondisi tersebut menunjukkan bahwa pengembangan keuangan syariah tidak cukup dilakukan dengan menyediakan produk dan memperluas akses layanan. Masyarakat juga membutuhkan edukasi yang mudah dipahami agar mampu menilai manfaat, biaya, risiko, dan kesesuaian syariah dari setiap produk keuangan.
Bagi mahasiswa, persoalan ini sangat dekat dengan kehidupan sehari-hari. Uang saku, biaya kuliah, kebiasaan belanja daring, tabungan, hingga keinginan untuk mulai berinvestasi merupakan bagian dari aktivitas keuangan yang membutuhkan perencanaan. Tanpa pemahaman yang memadai, kemudahan transaksi justru dapat mendorong perilaku konsumtif dan keputusan finansial yang kurang bijaksana.
Keuangan Syariah Bukan Sekadar Menghindari Riba
Masih terdapat anggapan bahwa keuangan syariah hanya berkaitan dengan larangan riba. Padahal, cakupannya jauh lebih luas. Keuangan syariah mengedepankan prinsip keadilan, transparansi, kemitraan, serta transaksi yang sesuai dengan ketentuan Islam.
Dalam penjelasan mengenai prinsip dasar perbankan syariah, OJK menekankan pentingnya keadilan, kemitraan, transparansi, dan sifat universal dalam pelaksanaan kegiatan perbankan syariah. Prinsip-prinsip tersebut menjadi landasan dalam membangun hubungan yang bertanggung jawab antara lembaga keuangan dan nasabah.
Secara umum, transaksi keuangan syariah menghindari unsur riba, gharar yang dilarang, dan maysir. Riba berkaitan dengan tambahan yang dilarang dalam transaksi tertentu, gharar berkaitan dengan ketidakjelasan yang dilarang, sedangkan maysir berkaitan dengan perjudian atau spekulasi yang dilarang.
Selain itu, transaksi syariah menggunakan akad yang menjelaskan hubungan, hak, dan kewajiban para pihak. Sebagai contoh, akad murabahah digunakan dalam transaksi jual beli dengan pengungkapan harga perolehan dan margin keuntungan yang disepakati. Sementara itu, akad mudharabah merupakan kerja sama ketika satu pihak menyediakan modal dan pihak lainnya mengelola usaha, dengan pembagian keuntungan berdasarkan kesepakatan.
Pemahaman mengenai akad sangat penting agar masyarakat tidak memilih produk hanya berdasarkan nama atau promosi. Nasabah perlu mengetahui bagaimana transaksi berlangsung, biaya yang harus ditanggung, risiko yang mungkin terjadi, dan kewajiban yang melekat pada produk tersebut. Dengan demikian, keuangan syariah bukan sekadar persoalan istilah. Kesesuaian syariah harus tercermin dalam akad, pelaksanaan transaksi, keterbukaan informasi, dan tanggung jawab setiap pihak.
Peran Bank dan Lembaga Keuangan Syariah
Bank syariah memiliki fungsi menghimpun dana masyarakat dan menyalurkannya kembali melalui pembiayaan serta layanan perbankan lainnya. Keberadaannya memberikan alternatif bagi masyarakat yang ingin melakukan aktivitas keuangan berdasarkan prinsip Islam.
Namun, ekosistem keuangan syariah tidak hanya terdiri atas bank. Terdapat pula koperasi syariah, lembaga keuangan mikro syariah, perusahaan pembiayaan syariah, serta lembaga lain yang menjalankan kegiatan sesuai ketentuan yang berlaku. Masing-masing memiliki fungsi dan karakteristik layanan yang berbeda.
Bagi generasi muda, keberadaan lembaga-lembaga tersebut dapat dimanfaatkan untuk membangun kebiasaan finansial yang lebih terencana. Mahasiswa, misalnya, dapat mulai membiasakan diri menabung secara rutin, menyusun anggaran bulanan, memisahkan kebutuhan dan keinginan, serta mempelajari produk keuangan sebelum menggunakannya.
Bagi mahasiswa yang memiliki usaha kecil, pemahaman mengenai pembiayaan syariah juga dapat menjadi bekal untuk mengembangkan usaha. Meski demikian, pemilihan pembiayaan tetap harus mempertimbangkan kebutuhan usaha, kemampuan membayar, biaya, dan risiko yang mungkin timbul. Artinya, memilih lembaga keuangan syariah bukan berarti mengabaikan pertimbangan ekonomi. Sebaliknya, prinsip syariah perlu berjalan bersama pengelolaan risiko dan keputusan finansial yang rasional.
Tantangan di Tengah Maraknya Layanan Keuangan Digital
Perkembangan teknologi memberikan kesempatan bagi lembaga keuangan syariah untuk menjangkau masyarakat secara lebih luas. Layanan digital dapat mempermudah pembukaan rekening, pembayaran, pemantauan transaksi, dan akses terhadap informasi keuangan. Akan tetapi, kemudahan tersebut juga diiringi tantangan. Promosi investasi dengan janji keuntungan tinggi, tawaran pembiayaan yang tidak transparan, dan penipuan berkedok layanan keuangan dapat ditemukan melalui berbagai saluran digital.
Dalam kondisi seperti ini, masyarakat tidak boleh mudah percaya pada suatu produk hanya karena menggunakan label syariah. Legalitas penyedia layanan, kejelasan akad, biaya, risiko, dan mekanisme transaksi tetap perlu diperiksa. Masyarakat juga perlu memahami bahwa kesesuaian syariah dan keamanan finansial merupakan dua hal yang harus diperhatikan secara bersamaan. Suatu produk perlu dinilai berdasarkan karakteristik dan ketentuan yang berlaku, bukan semata-mata dari klaim promosi.
Oleh karena itu, edukasi keuangan syariah perlu mengikuti perkembangan teknologi. Informasi yang disampaikan melalui media sosial, seminar kampus, komunitas mahasiswa, dan platform digital harus menggunakan bahasa yang sederhana tanpa menghilangkan ketepatan konsep.
Mahasiswa sebagai Penggerak Literasi Keuangan Syariah
Mahasiswa memiliki posisi strategis dalam meningkatkan pemahaman masyarakat mengenai keuangan syariah. Sebagai generasi yang dekat dengan teknologi dan informasi, mahasiswa dapat menjadi penghubung antara pengetahuan akademik dan kebutuhan masyarakat sehari-hari.
Langkah tersebut dapat dimulai dari kebiasaan sederhana. Pertama, mahasiswa perlu membiasakan diri membuat anggaran dan mencatat pengeluaran. Kedua, mereka perlu memahami akad serta ketentuan produk sebelum membuka rekening, mengambil pembiayaan, atau berinvestasi. Ketiga, mahasiswa harus kritis terhadap informasi keuangan yang beredar di media sosial. Keempat, mereka dapat membagikan pengetahuan yang diperoleh melalui diskusi, kegiatan organisasi, dan edukasi kepada lingkungan sekitar.
Mahasiswa juga perlu menyadari bahwa pengelolaan keuangan dalam Islam memiliki dimensi sosial. Selain memenuhi kebutuhan pribadi, pengelolaan harta dapat diarahkan untuk mendukung kegiatan produktif dan berbagi kepada sesama melalui zakat, infak, dan sedekah sesuai ketentuannya. Dengan demikian, literasi keuangan syariah bukan hanya tentang kemampuan menggunakan layanan perbankan. Literasi tersebut juga berkaitan dengan pembentukan sikap disiplin, tanggung jawab, kehati-hatian, dan kepedulian sosial.
Membangun Keuangan yang Cerdas dan Berkeadilan
Masa depan keuangan syariah tidak hanya ditentukan oleh banyaknya produk yang ditawarkan atau teknologi yang dikembangkan. Keberhasilannya juga bergantung pada kemampuan masyarakat memahami produk, menggunakan layanan secara bertanggung jawab, serta memperoleh manfaat ekonomi yang sesuai dengan kebutuhannya.
Lembaga keuangan syariah perlu terus meningkatkan kualitas layanan, transparansi, inovasi digital, dan edukasi nasabah. Di sisi lain, masyarakat harus berperan aktif meningkatkan pengetahuan dan tidak menyerahkan seluruh keputusan finansial kepada promosi atau tren.
Bagi generasi muda, literasi keuangan syariah merupakan bekal penting untuk menghadapi masa depan. Semakin baik pemahaman seseorang mengenai pengelolaan uang, semakin besar pula peluangnya untuk mengambil keputusan yang terencana dan bertanggung jawab.
Pada akhirnya, keuangan syariah bukan sekadar pilihan dalam menggunakan layanan perbankan. Ia merupakan bagian dari upaya membangun kegiatan ekonomi yang mengedepankan keadilan, transparansi, dan kemaslahatan. Sebab, keuangan yang baik bukan hanya tentang seberapa banyak harta yang dimiliki, tetapi juga bagaimana harta tersebut diperoleh, dikelola, dan dimanfaatkan.
Penulis adalah mahasiswa Universitas Tazkia
Belum ada komentar. Jadilah yang pertama!