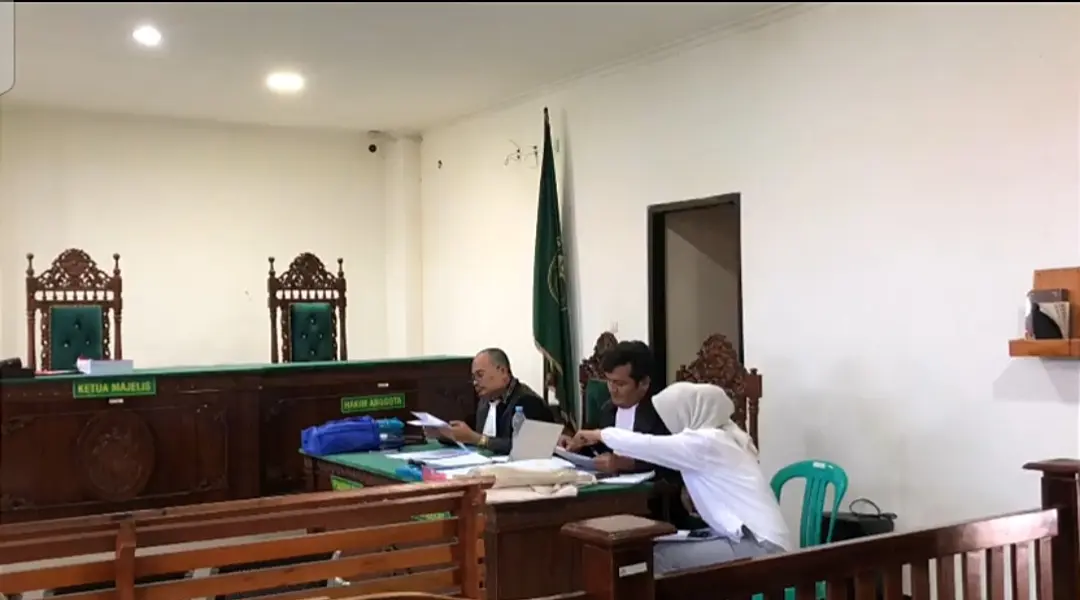
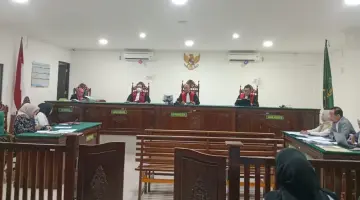
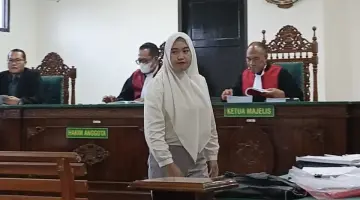
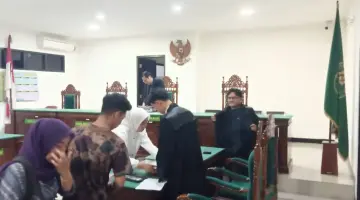
BENGKULU – Sidang lanjutan perkara dugaan penipuan dan penggelapan dana CV Pupuk senilai Rp6,8 miliar di Pengadilan Negeri Bengkulu, Kamis (9/7/2026), menghadirkan saksi ahli auditor investigasi dari pihak terdakwa.
Dalam persidangan tersebut, terungkap bahwa dugaan fraud atau kecurangan di lingkungan perusahaan dapat dilaporkan kepada aparat penegak hukum meski nilai kerugian yang ditimbulkan relatif kecil.
Saksi ahli auditor investigasi, Ronald Lilipaly, menyampaikan hal tersebut saat menjawab pertanyaan majelis hakim mengenai apakah dugaan fraud harus menunggu kerugian dalam jumlah besar sebelum dapat diproses secara hukum.
“Pelaporan bisa dilakukan meski kerugiannya kecil. Yang menjadi pertimbangan itu ketika ditemukan fakta ada penyimpangan,” ujar Ronald di hadapan majelis hakim.
Menurut Ronald, ukuran utama dalam mengungkap dugaan fraud bukan terletak pada besar atau kecilnya nominal kerugian, melainkan adanya indikasi penyimpangan yang ditemukan melalui proses pemeriksaan yang dapat dipertanggungjawabkan dan dibuktikan sesuai mekanisme hukum.
Dalam keterangannya, Ronald menjelaskan, sebelum dugaan penyimpangan dilaporkan kepada aparat penegak hukum, auditor harus terlebih dahulu melakukan pemeriksaan secara profesional sesuai standar audit investigasi.
Tahapan tersebut meliputi pencocokan atau rekonsiliasi data, pemeriksaan fisik terhadap kas, persediaan dan aset tetap, konfirmasi kepada pihak-pihak terkait, hingga meminta klarifikasi kepada pihak yang diduga bertanggung jawab sebelum menyusun laporan hasil audit.
“Untuk melakukan pelaporan kepada perseorangan ke jalur hukum memang harus diawali dengan perhitungan kerugian. Untuk melakukan perhitungan itu harus melalui tahapan demi tahapan yang tepat, mulai dari cross check data, pemeriksaan, hingga konfirmasi,” jelasnya.
Ronald juga menegaskan, apabila prosedur audit tidak dilakukan secara lengkap sesuai standar profesi, hasil audit berpotensi kehilangan validitas sehingga kekuatan pembuktiannya dapat dipersoalkan dalam persidangan.
Selain membahas audit investigasi, majelis hakim turut menggali fungsi audit internal dalam sistem pengendalian perusahaan. Ronald menerangkan bahwa audit internal berfungsi memastikan seluruh transaksi berjalan sesuai prosedur melalui pemisahan tugas antara pihak yang melakukan pencatatan, pemeriksaan, hingga pihak yang memberikan persetujuan.
“Audit internal itu bertujuan memastikan seluruh transaksi berjalan sesuai prosedur sehingga setiap transaksi dapat dipertanggungjawabkan,” pungkasnya.
Keterangan saksi ahli tersebut menjadi salah satu poin penting dalam persidangan karena berkaitan langsung dengan mekanisme penanganan dugaan penyimpangan keuangan perusahaan sebelum dibawa ke ranah pidana.
Belum ada komentar. Jadilah yang pertama!